いまさら聞けない?「ふるさと納税」の仕組み
仙台市内のサラリーマンの方々から、
「確定申告でふるさと納税の寄附金控除をしたけど、還付金が思ったより少ない。これしか戻らないの?」
という質問を受けることがあります。
ふるさと納税は「寄附した金額から2,000円を引いた金額が戻ってくる」と思われがちですが、確定申告をした場合、その全額が所得税の還付金として振り込まれるわけではありません。
所得税から還付される分と、翌年の住民税から控除される分に分かれているからです。
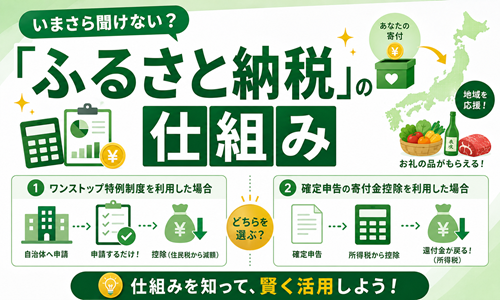
そこで今回は、ふるさと納税の仕組みと、自分はいくらまでふるさと納税ができるのか、さらに「ワンストップ特例制度」と「確定申告」を利用した場合で控除がどう違うのかを整理してみます。
1 ふるさと納税とは
例えば私は高校3年生まで会津若松市で育ったのですが、その後、就職したり転勤したりでいろいろな場所を経て、現在は仙台市に住んでいて、20年近く仙台市に住民税を納めています。
その結果、現在住んでいる自治体には税収が入りますが、自分が生まれ育った故郷の自治体には税収が入らないことになります。
そこで、「今は別の地域に住んでいても、自分を育んでくれた『ふるさと』や応援したい自治体に、自分の意思で寄附できる仕組みがあってもよいのではないか」という考えから生まれたのが、ふるさと納税制度です。
ふるさと納税では、自分が選んだ自治体に寄附をすると、一定の上限額までは、寄附額から2,000円を差し引いた金額が所得税及び翌年の住民税から控除されます。
さらに自治体から返礼品を受け取れる場合もあるため、上限額の範囲内で利用すれば、実質2,000円の自己負担で返礼品を受け取れる制度として広く利用されています。
ただし、誰でも好きなだけふるさと納税をして自己負担2,000円で済むわけではありません。
その人の所得や家族構成、社会保険料、各種所得控除などによって「自己負担2,000円で済む上限額」が決まっています。
2 自分はいくらまでふるさと納税できる?
ふるさと納税で一番気になるのは、
「自分はいくらまで寄附していいの?」
ということではないでしょうか。
この上限額は、単純に「年収500万円なら○万円」と決まっているわけではありません。
同じ年収500万円でも、
・独身なのか
・配偶者や扶養親族がいるのか
・社会保険料をいくら払っているのか
・生命保険料控除があるのか
・iDeCoや小規模企業共済を利用しているのか
・医療費控除があるのか
などによって上限額が変わります。
ふるさと納税の上限額は「住民税所得割額」がポイント
ふるさと納税の上限額を計算するうえで重要になるのが、住民税の「所得割額」です。
ふるさと納税による住民税の特例控除には、
住民税所得割額×20%
という上限があります。
前年と今年で所得や所得控除などが大きく変わっていなければ、毎年6月頃に勤務先から渡される「住民税決定通知書」を利用して、今年のふるさと納税上限額をある程度推測することができます。
概算式は次のとおりです。
ふるさと納税上限額
=住民税所得割額×20%÷(90%-所得税率×1.021)+2,000円
「1.021」は復興特別所得税を考慮するための数字です。
例えば、
住民税所得割額30万円・所得税率10%
の方なら、
300,000円×20%=60,000円
60,000円÷(90%-10%×1.021)+2,000円
≒77,000円
となり、自己負担2,000円で済むふるさと納税の上限額は、おおむね77,000円となります。
ただし、前年より給与や事業所得が増減した場合や、扶養親族、社会保険料、小規模企業共済、iDeCo、医療費控除などが変わった場合には、前年の住民税決定通知書だけでは正確な上限額を計算できません。
実際にふるさと納税をする際には、各ふるさと納税サイトのシミュレーターなども利用し、上限ギリギリではなく少し余裕をもった金額にしておくと安心です。
所得税率は「年収」ではなく「課税所得」で決まる
ここも間違いやすいところです。
例えば、
「年収500万円だから所得税率20%」
というわけではありません。
給与収入から給与所得控除を差し引き、さらに社会保険料控除、基礎控除、配偶者控除、扶養控除などを差し引いた後の**「課税される所得金額」**によって所得税率が決まります。
主な所得税率は次のとおりです。
| 課税される所得金額 | 所得税率 |
| 195万円未満 | 5% |
| 195万円以上330万円未満 | 10% |
| 330万円以上695万円未満 | 20% |
| 695万円以上900万円未満 | 23% |
| 900万円以上1,800万円未満 | 33% |
| 1,800万円以上4,000万円未満 | 40% |
| 4,000万円以上 | 45% |
したがって、年収だけでは正確なふるさと納税上限額は分かりません。
3 寄付金控除の申告方法
ふるさと納税をしただけでは、自動的に所得税や住民税が安くなるわけではありません。
原則として、ふるさと納税をした翌年に確定申告をして、寄附金控除を受ける必要があります。
確定申告をすると
① 所得税からの控除(還付)
② 翌年の住民税からの控除
という2段階で税負担が軽減されます。
一方、確定申告が不要な給与所得者等で、ふるさと納税先が5団体以内であれば、「ワンストップ特例制度」を利用することができます。
ワンストップ特例制度では確定申告をしないため、所得税からの還付はありません。
その代わり、所得税から控除されるはずだった金額に相当する分も含めて、翌年の住民税からまとめて控除されます。
なお、ワンストップ特例制度を申請していても、医療費控除などのために確定申告をした場合には、ワンストップ特例は無効になります。その場合は、ワンストップ特例を申請した寄附も含めて、すべてのふるさと納税を確定申告に記載する必要があります。
4 ワンストップ特例制度を利用した場合
それでは具体的に計算してみましょう。
今回は
ふるさと納税額 50,000円
として計算します。
この50,000円がその人の上限額以内であれば、最終的に控除される金額は、
50,000円-2,000円=48,000円
です。
ワンストップ特例制度を利用した場合には所得税の確定申告をしないため、所得税からの還付金はありません。
その代わり、
48,000円が翌年の住民税から控除される
ことになります。
したがって、
「所得税の還付金がないから損をしている」
というわけではありません。
5 確定申告をした場合
今度は同じ50,000円のふるさと納税について、確定申告をした場合を見てみましょう。
ここでは分かりやすく
課税所得が195万円以上330万円未満で、所得税率10%の方
を例にします。
確定申告をした場合には、
①所得税
②住民税基本分
③住民税特例分
の3つに分かれて控除されます。
① 所得税分
所得税の寄附金控除は、
(ふるさと納税額-2,000円)×所得税率
が基本となります。
さらに現在は復興特別所得税があるため、実際にはこれを考慮して計算します。
(50,000円-2,000円)×10%×1.021
=約4,901円
したがって、ふるさと納税によって所得税が軽減される金額は約4,900円です。
確定申告をした人から、
「5万円もふるさと納税したのに、5,000円くらいしか還付されないんだけど?」
と聞かれることがありますが、これで正常です。
残りは翌年の住民税から控除されます。
なお、所得税の寄附金控除の対象となる寄附金額には、総所得金額等の40%という上限があります。
② 住民税基本分
住民税の基本分は、
(ふるさと納税額-2,000円)×10%
です。
したがって、
(50,000円-2,000円)×10%
=4,800円
となります。
③ 住民税特例分
残りが住民税の特例分です。
計算式は、
(ふるさと納税額-2,000円)
×(100%-10%-所得税率×1.021)
となります。
今回の所得税率は10%なので、
48,000円×(100%-10%-10%×1.021)
=約38,299円
となります。
なお、この特例分には、住民税所得割額の20%という上限があります。
6 結局、いくら控除される?
今回の例をまとめると、
①所得税 約4,901円
②住民税基本分 4,800円
③住民税特例分 約38,299円
合計すると、
約48,000円
です。
つまり、
50,000円-48,000円=自己負担2,000円
となります。
ワンストップ特例制度でも確定申告でも、上限額以内であれば、基本的に最終的な自己負担額は同じ2,000円です。
違うのは「どこから控除されるか」です。
ワンストップ特例制度
→ 原則として全額を翌年の住民税から控除
確定申告
→ 一部は所得税から還付され、残りを翌年の住民税から控除
という違いです。
そのため、確定申告をした人が、税務署から振り込まれた還付金だけを見て、
「ふるさと納税を5万円したのに、5,000円くらいしか戻ってこない!」
と心配する必要はありません。
大部分は、翌年の住民税が安くなることで戻ってきます。
7 翌年に「答え合わせ」をしよう!
ふるさと納税は、返礼品を受け取って終わりではありません。
翌年に届く「住民税決定通知書」を確認して、本当にふるさと納税の控除が反映されているか確認してみましょう。
特に確定申告をした場合は、所得税の還付金だけを見ても、ふるさと納税による控除額の全体は分かりません。
所得税の還付と翌年の住民税の控除を合わせて確認することが大切です。
答え合わせの仕方はこちら
⇒『ふるさと納税の「答え合わせ」をしよう!住民税決定通知書のどこを見ればいい?』
ふるさと納税をはじめ、確定申告に関する相談も受け付けています。
1回(1時間程度)5,000円となっています(初回の「お問い合わせ」「打ち合わせ」は無料です)。
仙台市の税理士「佐沼幸太郎税理士事務所」にお気軽にご相談ください。
執筆:代表税理士 佐沼 幸太郎
仙台市若林区土樋76ファミール愛宕202 佐沼幸太郎税理士事務所