ふるさと納税の「答え合わせ」をしよう!住民税決定通知書のどこを見ればいい?
ふるさと納税の仕組みについては、過去に『いまさら聞けない?「ふるさと納税」の仕組み』でお伝えしましたが、ふるさと納税は、返礼品を受け取って終わりではありません。
翌年に届く「住民税決定通知書」を見て、「本当はいくらまでできたのか。寄附し過ぎていなかったのか。」を確認して、ふるさと納税の「答え合わせ」をしましょう。
2025年中にふるさと納税をした方であれば、2026年5月~6月頃に勤務先などから受け取った令和8年度の住民税決定通知書で確認できます。
今回は、実際に 「自分がふるさと納税した金額」と「通知書のどの金額」を比べればよいのか を分かりやすく説明します。
1 まずは「寄附金税額控除額」を確認
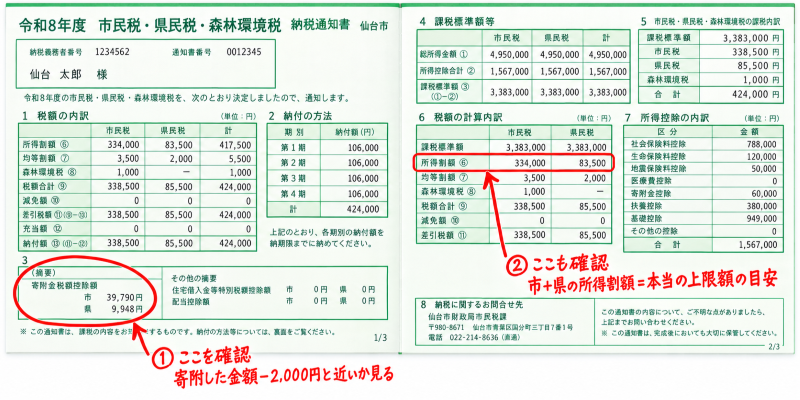
仙台市の通知書では、1/3ページの下にある「摘要」欄の寄附金税額控除額を確認します。
今回の例では、
- 市 39,790円
- 県 9,948円
なので、 39,790円+9,948円=49,738円 です。
ワンストップ特例を利用している場合、寄附額から2,000円を引いた金額が、原則として住民税から控除されます。
そのため、
49,738円+2,000円=51,738円
おおむね5万2,000円程度のふるさと納税をしていたと考えることができます。
ここでまず、
自分が実際に寄附した金額-2,000円
と
通知書の「寄附金税額控除額」
が大きくズレていないか確認します。
2 次に「本当はいくらまでできたか」を確認
次に「本当はいくらまでできたか」を確認します。
仙台市の通知書2/3ページを見ると、
税額控除前所得割額
- 市民税 375,840円
- 県民税 93,960円
となっています。
合計すると、
375,840円+93,960円=469,800円
です。
ただし、この金額から調整控除を差し引いて考えます。
今回の通知書では、市民税:2,000円、県民税:500円 を差し引きます。
469,800円-2,500円=467,300円
この467,300円を基準に上限額を考えます。
3 ふるさと納税の上限額を計算
ここから、実際に「本当はいくらまで寄附できたのか」を計算します。
今回の例では、上限額の計算に使う住民税の所得割額が、
467,300円
でした。
まず、この20%を計算します。
467,300円 × 20% = 93,460円
ふるさと納税では、住民税から受けられる特例控除に、所得割額の20%までという上限があります。ただし、この93,460円がそのまま寄附できる金額になるわけではありません。上限額を計算するときは、その人の所得税率も使います。
計算式は、
90%-「所得税率」×1.021
です。
「所得税率」の部分には、その人に適用される所得税率を入れます。
今回の例では所得税率が20%なので、
90%-20%×1.021=69.58%
となります。「1.021」は、復興特別所得税を反映するための数字です。
この割合を使って、
93,460円 ÷ 69.58% = 約134,300円
と計算します。
最後に、自己負担となる2,000円を加えます。
134,300円+2,000円=約136,300円
したがって、この例では、ふるさと納税の上限額は約13万6,000円 だったと考えられます。
つまり、上限額を計算する流れは、
住民税の所得割額
→ その20%を計算
→「90%-所得税率×1.021」で調整
→ 最後に2,000円を足す
という順番です。
4 では、あといくら寄附できた?
先ほど、実際の寄附額は約5万2,000円でした。
一方、本当の上限額は約13万6,000円です。
したがって、
136,000円-52,000円=約84,000円
となります。
つまりこの例では、
あと8万円程度、ふるさと納税できた
という「答え合わせ」になります。
5 答え合わせはこの2か所だけ覚えておけばOK
仙台市の住民税通知書を見るときは、まず次の2か所を確認します。
① 1/3ページの「寄附金税額控除額」
→ 実際にふるさと納税がどれくらい控除されたかを見る
② 2/3ページの「税額控除前所得割額」などの税額欄
→ 本当のふるさと納税上限額を計算する
これで、「寄附し過ぎていなかったか」「もっと寄附できたのではないか」が確認できます。
6 寄附し過ぎるとどうなる?
ふるさと納税は、上限額を超えたからといって寄附そのものが無効になるわけではありません。
ただし、自己負担2,000円で済む範囲を超えてしまうため、超過した分だけ自己負担が増えることになります。
その場合は、ただ単に寄付をしたということになりますので注意してください。
まとめ|ふるさと納税は翌年に「答え合わせ」を
ふるさと納税は、寄附した年にシミュレーションするだけでなく、翌年の住民税通知書で「答え合わせ」をしてみると、
- 寄附し過ぎていなかったか
- 実際にはもう少し寄附できたのか
- 今年の寄附額をどのくらいにするか
を考える参考になります。
特に、個人事業主や給与以外の所得がある方は、毎年の所得や控除によって上限額が変わるため、前年と同じ金額を寄附すればよいとは限りません。
佐沼幸太郎税理士事務所では、ふるさと納税だけを単独で計算するというよりも、確定申告や税務相談の中で、所得税・住民税・各種所得控除まで含めて総合的に確認しています。
仙台市で、「税金全体を見ながら、無理のない節税を考えたい」「個人事業の確定申告や税務について相談したい」「将来の法人化も含めて税負担を整理したい」という方は、佐沼幸太郎税理士事務所へお気軽にご相談ください。
ふるさと納税も含め、目先の節税だけではなく、事業や生活全体を踏まえた税務のご相談に対応しています。
執筆:代表税理士 佐沼 幸太郎
仙台市若林区土樋76ファミール愛宕202 佐沼幸太郎税理士事務所